Les avis sur Tudigo renseignent surtout sur l’ergonomie de la plateforme et la qualité de l’accompagnement. Ils ne suffisent pas à évaluer un investissement. Pour se faire une opinion, il faut aussi examiner les projets proposés, leur durée, leurs frais et leur niveau de risque. Tudigo donne accès à des PME, des startups, l’immobilier et des projets à impact, mais le capital investi n’est pas garanti.
Tudigo est-elle une plateforme fiable pour investir ?
Créée en 2017, Tudigo est une plateforme française de financement participatif tournée vers l’investissement dans l’économie réelle. Elle met en relation des porteurs de projets et des investisseurs particuliers autour d’opérations de crowdfunding equity, de private equity ou d’immobilier.
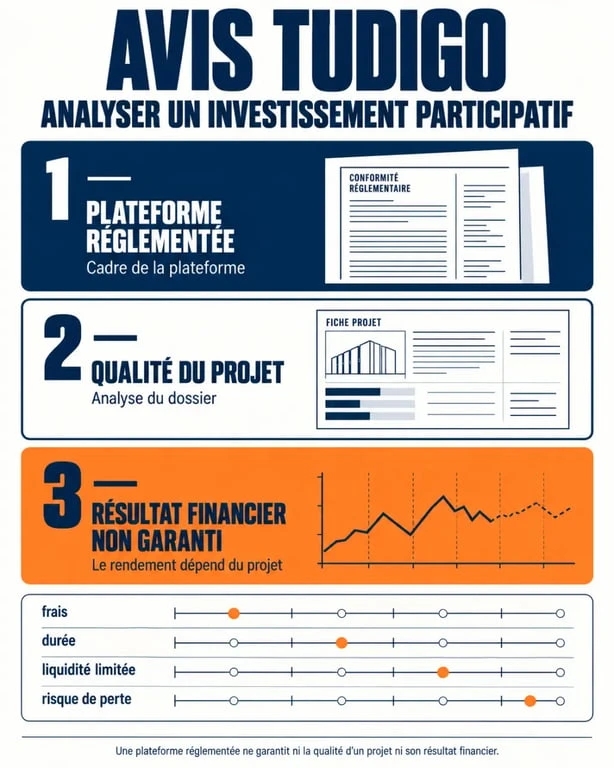
Son statut de PSFP, ou Prestataire de Services de Financement Participatif, l’inscrit dans un cadre réglementaire européen supervisé par l’AMF. La plateforme doit respecter des exigences d’information, de gouvernance et d’évaluation du caractère approprié de l’investissement. Cette réglementation apporte un cadre, mais elle ne rend pas les placements sans risque. Elle encadre l’intermédiaire, pas les résultats de chaque entreprise financée.
La sécurité de la plateforme ne garantit pas le placement
La fiabilité opérationnelle de Tudigo doit être distinguée du risque financier lié aux titres achetés. Une plateforme peut être régulée, présenter des dossiers structurés et offrir un service client réactif, alors qu’une PME financée rencontre ensuite des difficultés, réalise une levée de fonds dilutive ou ne trouve pas de repreneur.
Avant toute souscription, consultez la documentation du projet, les comptes disponibles, le besoin de financement, les hypothèses de développement et les modalités de sortie. Vérifiez aussi la nature exacte de votre engagement. Des actions, des obligations, des titres participatifs ou un véhicule immobilier n’offrent ni les mêmes droits ni les mêmes perspectives de remboursement.
Ce que les avis Tudigo permettent vraiment de comprendre
Les retours publics portent souvent sur l’expérience utilisateur : clarté du parcours, qualité des fiches projets, disponibilité du service client ou simplicité des formalités. Avec 2 276 avis sur Trustpilot, Tudigo dispose d’un volume de commentaires qui peut aider à repérer certaines tendances. Leur lecture doit toutefois rester méthodique.
Les commentaires clients : un indicateur de service, pas de rendement
Un avis très positif après une souscription rapide ne renseigne pas sur la qualité économique de l’opération. Les résultats d’une entreprise se mesurent parfois plusieurs années plus tard. À l’inverse, un commentaire négatif lié à un délai administratif ne prouve pas qu’un projet est mauvais. Il faut donc séparer les retours sur la plateforme de ceux qui concernent le suivi de l’investissement, les distributions éventuelles et la liquidité.
Privilégiez les témoignages datés, détaillés et comparables à votre objectif. Une personne qui cherche à diversifier son épargne dans des PME n’a pas les mêmes attentes qu’un investisseur intéressé par une opération immobilière à échéance définie. Les avis les plus utiles précisent le montant engagé, le type de projet, la durée d’immobilisation et la qualité des informations transmises après l’investissement.
Le suivi dans le temps mérite plus d’attention que la souscription
La validation du paiement ne marque que le début de l’investissement. Dans le non-coté, les informations importantes peuvent arriver de manière irrégulière : résultats commerciaux, besoin de refinancement, retard de chantier, cession ou restructuration. Il faut donc suivre l’évolution de chaque dossier, et pas seulement l’apparence de la fiche initiale. Un espace investisseur clair et des reportings lisibles facilitent ce suivi, sans faire disparaître l’incertitude.
Frais, rendement et liquidité : les trois points qui changent l’avis
Les frais peuvent atteindre 10 % selon les opérations, notamment avec les frais d’entrée et de gestion. Ce coût doit être étudié avant le rendement espéré. Plus les frais sont élevés, plus la performance brute du projet doit être importante pour offrir un résultat net acceptable à l’investisseur.
Registre officiel des plateformes PSFP agréées, dont Tudigo — Consultez la liste blanche de l’AMF recensant les plateformes de financement participatif PSFP agréées en France ou dans un autre pays de l’Union européenne et actives en France.
| Élément à examiner | Pourquoi c’est déterminant | Question à se poser |
|---|---|---|
| Frais d’entrée et de gestion | Ils réduisent le montant réellement investi ou le gain final. | Quel est le coût total, avec les taxes et commissions ? |
| Rendement annoncé ou cible | Il s’agit d’une projection, pas d’un résultat acquis. | Quelles hypothèses doivent se réaliser pour l’atteindre ? |
| Horizon de placement | Le capital peut rester immobilisé plusieurs années. | Existe-t-il une échéance, une cession prévue ou seulement une sortie éventuelle ? |
| Risque de perte | Le capital investi n’est pas garanti. | Puis-je supporter une perte totale sans déséquilibrer mon épargne ? |
Il ne faut pas additionner les rendements affichés sur différentes fiches pour calculer une performance moyenne. Les projets n’ont pas la même durée, la même structure financière ni la même probabilité de succès. Un taux de défaut ou un historique de remboursement doit être interprété par catégorie d’actifs et sur une période suffisamment longue.
La sortie est souvent moins simple qu’un retrait bancaire
Investir dans une société non cotée implique généralement une liquidité limitée. Il n’existe pas toujours de marché secondaire pour revendre rapidement ses titres. Dans l’immobilier, la durée dépend notamment de la réalisation du programme et du remboursement prévu. Pour les PME et les startups, la sortie peut dépendre d’une revente, d’un rachat des titres ou d’une nouvelle opération de financement.
Une réduction d’impôts peut être possible sur certains projets. Elle ne doit pas devenir le motif principal de l’investissement. Une économie fiscale ne compense ni une perte de capital ni une immobilisation incompatible avec vos besoins de trésorerie.
Les atouts et limites de Tudigo selon votre profil
Le principal atout de Tudigo est l’accès, dès quelques centaines d’euros, à des opérations habituellement réservées à des investisseurs plus avertis. La diversité des secteurs, l’orientation vers des entreprises françaises et la présence de projets à impact peuvent compléter une allocation de diversification.
- Points favorables : accès simplifié à des PME, des startups, des projets immobiliers et des projets à impact ; fiches d’opération détaillées ; accompagnement adapté aux personnes qui découvrent le financement participatif.
- Points de vigilance : frais pouvant atteindre 10 % ; absence de garantie du capital ; durée d’immobilisation parfois longue ; rendement incertain et dépendant de la bonne exécution du projet.
Tudigo convient davantage à un investisseur qui possède déjà une épargne de précaution et des placements liquides, puis souhaite consacrer une fraction limitée de son patrimoine au non-coté. Une personne qui a besoin de récupérer rapidement ses fonds, d’obtenir un revenu prévisible ou de protéger son capital trouvera ce type d’investissement peu adapté.
Comparer Tudigo avec les autres plateformes avant de décider
Comparer Tudigo à Anaxago, Clubfunding, Lendopolis ou Raizers ne revient pas à chercher une plateforme meilleure dans tous les cas. Ces acteurs peuvent se distinguer par les catégories de projets, la durée habituelle des opérations, les conditions d’accès, la présentation des risques et la place accordée à l’immobilier, au financement des entreprises ou aux titres non cotés.
Une méthode de comparaison utile en cinq vérifications
- Comparez des projets de même nature. Une opération immobilière ne se mesure pas comme une prise de participation dans une startup.
- Relevez les frais réellement supportés par l’investisseur et leur effet sur le rendement net potentiel.
- Examinez les informations publiées sur les retards, les défauts, les remboursements et les sorties, lorsqu’elles sont disponibles.
- Évaluez la lisibilité de la documentation. Les risques, les sûretés éventuelles, le rang de remboursement et le calendrier doivent être compréhensibles.
- Répartissez votre budget entre plusieurs projets, secteurs et échéances au lieu de concentrer une somme importante sur un seul dossier.
Un avis équilibré sur Tudigo tient en quelques mots : le cadre réglementé et l’accessibilité de la plateforme sont des points positifs, mais ils ne remplacent pas une analyse de chaque projet. Investissez seulement un montant dont l’immobilisation, voire la perte, resterait supportable. La diversification doit primer sur la recherche d’un rendement élevé lié à une seule opération.