Les frais de tenue de compte de La Banque Postale passent à 1,90 € par mois en 2025, contre 1,70 € auparavant. Les cartes, les virements en bureau de poste et certains frais annexes augmentent également. Pour mesurer l’effet sur votre budget, il faut distinguer les services facturés séparément de ceux inclus dans votre formule : additionner tous les prix de la brochure donnerait une facture trompeuse.
Les principaux tarifs 2025 face à ceux de 2024
La hausse ne touche pas tous les postes avec la même intensité. Quelques dizaines de centimes supplémentaires sur une cotisation annuelle ont peu d’effet, tandis qu’une opération payante répétée chaque mois peut peser davantage. Voici les principaux montants à retenir pour un compte de particulier.
| Service | Tarif 2024 | Tarif 2025 | Évolution |
|---|---|---|---|
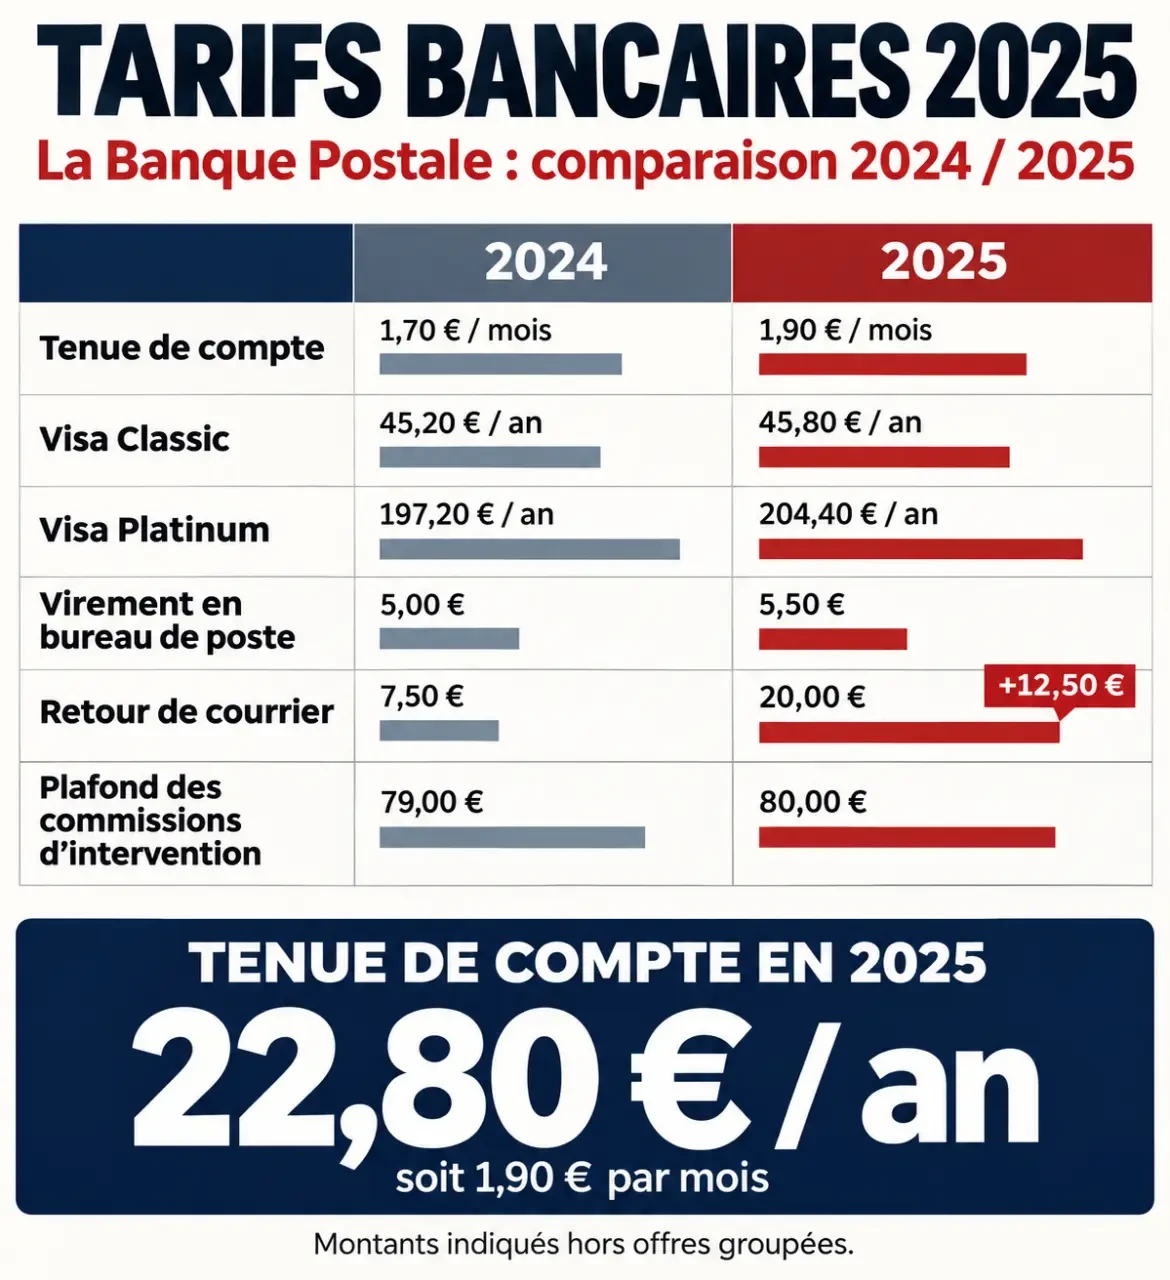
| Tenue de compte mensuelle | 1,70 € | 1,90 € | Hausse de 12 %, arrondie |
| Tenue de compte trimestrielle | 5,10 € | 5,70 € | +0,60 € par trimestre |
| Carte Visa Classic, cotisation annuelle | 45,20 € | 45,80 € | +0,60 € par an |
| Carte Visa Platinum, cotisation annuelle | 197,20 € | 204,40 € | +7,20 € par an |
| Virement en bureau de poste | 5 € | 5,50 € | +10 % |
| Retour de courrier | 7,50 € | 20 € | Hausse annoncée de 166 % |
| Plafond mensuel des commissions d’intervention | 79 € | 80 € | +1 € sur le plafond |
Les montants mensuel et trimestriel de tenue de compte correspondent à la même dépense exprimée selon deux périodicités : ils ne se cumulent pas. Le coût annuel atteint 22,80 €, contre 20,40 € en 2024, soit 2,40 € supplémentaires.
Ce tableau couvre les principaux postes identifiés, mais ne remplace pas la brochure tarifaire. Pour la carte Réalys, la Visa Premier, les retraits, les opérations internationales ou les services particuliers, consultez la grille applicable à votre contrat. Vérifiez également sa date d’effet : un tarif historique de 2025 ne doit pas être confondu avec une brochure plus récente.
Carte seule ou formule : calculer le coût réellement payé
Éviter de compter deux fois les mêmes services
Une cotisation de carte peut être facturée séparément ou intégrée dans une formule de compte. Selon le contrat, celle-ci peut aussi comprendre la tenue de compte et d’autres services. Avant tout calcul, repérez les prestations incluses, les options payantes et les opérations restant facturées à l’usage.
À titre de calcul, une Visa Classic à 45,80 € et une tenue de compte à 22,80 € représentent 68,60 € par an, si ces deux postes sont facturés séparément, sans réduction ni autre service. Avec une Visa Platinum, le même calcul donne 227,20 €. Ces totaux ne constituent donc pas le prix d’une formule.
Comparer les cartes sur leurs usages, pas seulement leur nom
Entre Réalys, Visa Classic, Visa Premier et Visa Platinum, le bon choix dépend notamment des modalités de paiement, des plafonds et des garanties contractuelles. Une carte plus chère n’est intéressante que si ses services répondent à un besoin réel. Pour les assurances et l’assistance, lisez les conditions de déclenchement et les exclusions plutôt que de vous fier au seul niveau de gamme.
Votre facture ressemble à une mosaïque : la carte en est une pièce, mais les virements, les assurances et les incidents complètent l’ensemble. Pour voir le dessin réel, classez les débits de votre relevé annuel dans trois colonnes : abonnement, opérations choisies, frais subis. Cette lecture révèle si l’économie doit venir d’un changement de formule, d’une autre manière d’effectuer les opérations ou d’une meilleure prévention des incidents.
Virements, courrier et découvert : les frais à surveiller
Le canal utilisé change le prix d’une opération
Un virement en bureau de poste coûte 5,50 € en 2025. À raison d’une opération par mois, cela représente 66 € sur l’année. Si vous êtes à l’aise avec l’espace client, comparez ce tarif avec celui du virement en ligne correspondant : vérifiez sa catégorie, sa destination et ses conditions avant de conclure à sa gratuité.
Pour une personne qui privilégie l’accompagnement au guichet, ce coût doit entrer dans la comparaison entre établissements. Une offre affichant une carte peu chère peut perdre son avantage si les opérations habituellement réalisées avec un conseiller sont facturées à l’unité.
Ne pas confondre agios et commissions d’intervention
Les agios correspondent aux intérêts liés au découvert. Une commission d’intervention rémunère, quant à elle, le traitement d’une opération entraînant une irrégularité de fonctionnement du compte. Le plafond de 80 € par mois n’est ni un abonnement ni un montant automatiquement prélevé : il limite les commissions concernées selon les règles applicables.
Vérifiez dans votre convention le taux du découvert autorisé, les conditions en cas de dépassement et l’existence éventuelle d’un seuil de non-perception d’agios. Si votre situation relève d’une offre spécifique pour clientèle fragile, demandez quelles protections et quels plafonds particuliers s’appliquent.
Enfin, les frais de retour de courrier atteignent 20 €. Une adresse à jour et une boîte aux lettres correctement identifiée constituent des précautions utiles. Si une telle facturation apparaît, demandez à quel envoi elle correspond et vérifiez les conditions prévues au contrat.
Jeunes et familles : vérifier l’âge, la carte et la durée de l’avantage
Les conditions destinées aux jeunes distinguent plusieurs tranches d’âge. La gratuité annoncée pour les 12-17 ans concerne l’offre prévue pour ce public : elle ne signifie pas que toute opération ou toute option est gratuite. Les représentants légaux doivent vérifier les services compris et les limites d’utilisation.
- 18-25 ans : un tarif de formule à 2,50 € par mois est indiqué, ainsi que des conditions à 3 € par mois pour une Visa Classic ou Premier la première année, selon l’offre souscrite.
- 26-29 ans : un tarif de formule à 4 € par mois est indiqué, ainsi que des conditions à 5 € par mois pour une Visa Classic ou Premier la première année, selon l’offre souscrite.
Ces montants correspondent à des configurations à distinguer, et non à des prix interchangeables pour un contrat identique. Demandez un récapitulatif précisant la carte, les services inclus, les conditions d’accès et le tarif après la première année. Le passage à une nouvelle tranche d’âge mérite également d’être anticipé.
Pour une famille, raisonnez compte par compte. Vérifiez les éventuelles réductions sur une seconde carte ou un équipement supplémentaire sans supposer qu’elles sont automatiques. Examinez aussi les garanties d’une assurance comme Alliatys avant de la conserver ou de la supprimer : l’objectif est d’éviter les doublons, pas de renoncer à une protection utile.
Réduire la facture et comparer à services équivalents
Les 22,80 € annuels de tenue de compte restent inférieurs au repère moyen de marché de 26,13 €. Cet écart ne suffit toutefois pas à classer La Banque Postale parmi les établissements les moins chers pour votre usage : la carte, les opérations et les options peuvent inverser le résultat.
- Relevez vos frais sur une année entière. Utilisez le récapitulatif annuel et vos relevés pour repérer les dépenses récurrentes et occasionnelles.
- Demandez deux chiffrages. Comparez votre formule actuelle avec les mêmes services facturés séparément, en intégrant les réductions réellement accessibles.
- Réduisez les opérations payantes évitables. Privilégiez un canal moins coûteux lorsqu’il convient à vos besoins et que ses conditions sont confirmées.
- Anticipez les incidents. Des alertes de solde et un calendrier de prélèvements peuvent aider à repérer une tension de trésorerie avant une échéance.
- Comparez un panier identique ailleurs. Retenez la même carte, les mêmes usages au guichet, les besoins à l’étranger et les garanties nécessaires.
Avant de changer d’offre, demandez un coût annuel personnalisé, hors promotion puis avec promotion. C’est ce montant, accompagné des conditions contractuelles, qui permet de décider si une formule est avantageuse — bien davantage qu’un prix mensuel isolé.