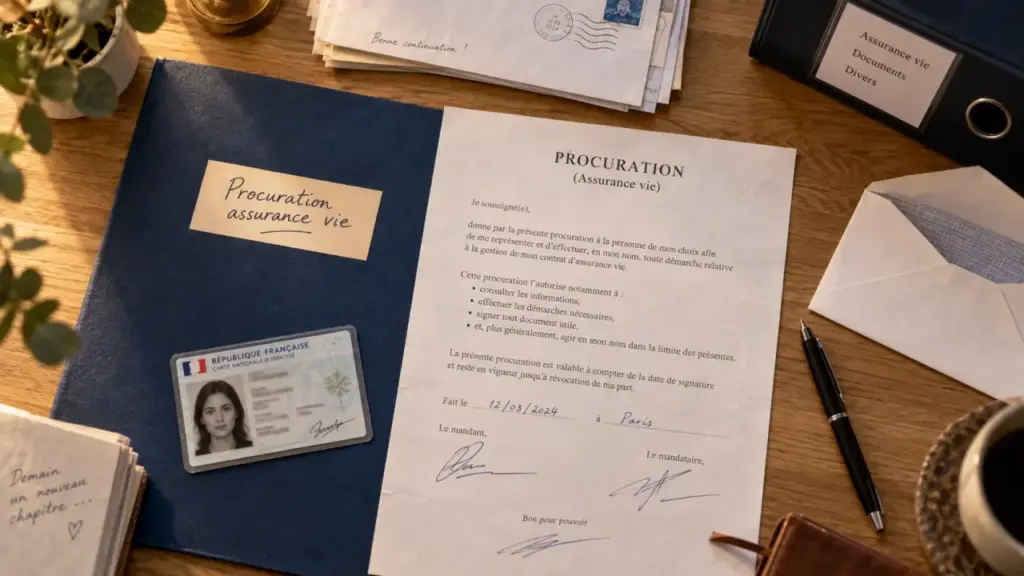
Une procuration sur assurance vie permet à un proche de gérer certaines démarches auprès de l’assureur sans devenir titulaire du contrat. Elle peut être utile en cas d’hospitalisation, d’éloignement, de fatigue administrative ou d’incapacité temporaire. Le souscripteur conserve toutefois la maîtrise de son épargne et des décisions patrimoniales importantes.
La procuration sur assurance vie délègue des démarches, pas la propriété du contrat
La procuration est un document écrit et signé par le souscripteur, également appelé mandant. Elle autorise une autre personne, le mandataire, à agir en son nom dans les limites prévues. Le mandant reste titulaire du contrat d’assurance vie. Son épargne, ses droits et le choix des bénéficiaires ne sont donc pas transférés au mandataire.
Comprendre et préparer un mandat de protection future — La fiche officielle explique qui peut établir un mandat de protection future, comment le rédiger et dans quelles situations il s’applique.
La délégation peut être ponctuelle, limitée dans le temps ou prévue sans échéance déterminée. Le souscripteur peut la révoquer à tout moment. Pour être utilisable, elle doit toutefois être transmise à l’assureur, qui vérifie le document et les formalités demandées.
Une aide utile lorsque la gestion devient difficile
Un enfant peut aider un parent âgé à obtenir une information sur un contrat, à compléter un dossier ou à signaler un changement d’adresse. Une personne expatriée peut aussi confier certaines démarches à un proche présent en France. La procuration facilite ainsi la gestion administrative sans donner au mandataire des pouvoirs plus larges que nécessaire.
Le souscripteur doit cependant comprendre la portée de sa décision et exprimer clairement sa volonté. Lorsque la perte d’autonomie est déjà installée ou qu’un désaccord familial existe, une procuration simple n’offre pas toujours le niveau de protection recherché.
Les pouvoirs à prévoir : ce que le mandataire peut faire et ce qui lui est interdit
Le contenu de la procuration doit être précis. Plus les pouvoirs sont décrits clairement, moins les interprétations et les tensions sont probables. Dans la pratique, le mandataire peut généralement effectuer des démarches de gestion et de correspondance, sous réserve de l’accord de l’assureur.
| Opérations habituellement possibles | Opérations exclues de la procuration |
|---|---|
| Obtenir des informations sur le contrat et son suivi | Effectuer un rachat total ou partiel |
| Transmettre des justificatifs ou des documents | Réaliser un arbitrage entre les supports |
| Actualiser les coordonnées du souscripteur | Décider à la place du souscripteur d’un acte patrimonial majeur |
| Effectuer un versement selon les modalités admises | S’approprier les fonds ou modifier le titulaire du contrat |
Le rachat et l’arbitrage restent des décisions personnelles
Le rachat réduit ou clôture l’épargne disponible sur le contrat. L’arbitrage modifie la répartition entre les supports d’investissement. Ces opérations ont des conséquences financières et patrimoniales. Elles ne peuvent donc pas être réalisées par le mandataire au seul titre d’une procuration sur assurance vie.
Cette limite protège le souscripteur contre une décision prise sans son accord direct. Elle invite aussi à la prudence pour toute demande inhabituelle. Si le document ne prévoit pas clairement une opération, mieux vaut demander une confirmation à l’assureur que supposer le mandataire autorisé à l’effectuer.
Mettre en place la procuration en 5 vérifications concrètes
- Contacter l’assureur pour demander son formulaire ou connaître le format de procuration accepté.
- Identifier le mandataire en indiquant ses coordonnées complètes et en réunissant les justificatifs d’identité requis.
- Délimiter les pouvoirs : accès aux informations, envoi de pièces, changement de coordonnées, versements ou seulement certaines de ces actions.
- Fixer une durée si une aide temporaire suffit, puis préciser les éventuelles restrictions.
- Signer et transmettre le document à l’assureur, avant de conserver une copie datée et les échanges liés à sa validation.
Un document signé remis uniquement à un proche ne suffit pas nécessairement. L’assureur doit pouvoir identifier le mandant, le mandataire et l’étendue exacte de l’autorisation. Une procuration générale, floue ou incomplète peut être refusée ou provoquer un blocage au moment d’effectuer une démarche.
Préparer la procuration avant une situation urgente facilite aussi la transmission des informations utiles : références du contrat, coordonnées à jour, interlocuteur et documents nécessaires. Le proche chargé d’aider n’a pas à rechercher ces éléments au moment où le souscripteur est le moins disponible pour les fournir.
Procuration, mandat de protection future, curatelle ou tutelle : choisir selon la situation
La procuration convient à une personne qui souhaite rester décisionnaire tout en étant aidée pour des formalités définies. Elle est souple et peut être retirée. Elle ne remplace pas un dispositif destiné à organiser durablement la protection d’une personne devenue vulnérable.
| Dispositif | Situation adaptée | Niveau de protection |
|---|---|---|
| Procuration | Aide ciblée, absence, difficulté temporaire ou gestion à distance | Le souscripteur conserve ses décisions et peut révoquer |
| Mandat de protection future | Anticiper une éventuelle perte d’autonomie | Organisation préparée à l’avance par la personne concernée |
| Curatelle | Besoin d’être accompagné pour certains actes | Assistance dans un cadre de protection juridique |
| Tutelle | Impossibilité durable de veiller seul à ses intérêts | Protection renforcée et représentation encadrée |
Le mandat de protection future est adapté lorsque l’objectif est d’anticiper une perte de capacité à décider. La curatelle et la tutelle répondent à des situations où une protection juridique devient nécessaire. Le choix dépend donc de l’autonomie réelle de la personne et de la nature des décisions à sécuriser, pas seulement du contrat d’assurance vie.
Sécuriser la démarche et savoir y mettre fin
Le premier réflexe consiste à choisir un mandataire fiable, disponible et capable de respecter une mission limitée. La proximité familiale ne suffit pas. Il faut une relation de confiance, une communication claire et l’absence de conflit d’intérêts manifeste. Informer une autre personne de confiance de l’existence de la procuration peut aussi renforcer la transparence.
Écrire des limites simples et vérifiables
Évitez les formules très larges. Précisez les contrats concernés, les démarches autorisées, la durée éventuelle et les coordonnées de contact du mandant. Conservez les courriers, les accusés de réception et une copie de chaque document transmis. Le mandataire doit pouvoir rendre compte de ses démarches sans difficulté.
Cette organisation permet également de vérifier que la procuration est utilisée conformément à son objectif. Les échanges avec l’assureur, les pièces envoyées et les demandes formulées doivent rester cohérents avec les pouvoirs accordés. En cas de doute, le souscripteur ou la personne de confiance informée peut demander des explications.
Révoquer sans attendre en cas de doute
Le souscripteur peut révoquer la procuration à tout moment. Il doit en informer l’assureur par écrit et demander la prise en compte de cette révocation. Prévenir également l’ancien mandataire évite les malentendus et limite le risque qu’il continue à présenter la procuration comme valable.
En cas de pression, de soupçon d’utilisation abusive ou de perte d’autonomie préoccupante, il est prudent de solliciter rapidement un professionnel du droit ou l’interlocuteur chargé de la protection de la personne. La procuration doit rester un outil d’aide encadré, adapté aux capacités du souscripteur et limité aux démarches réellement nécessaires.