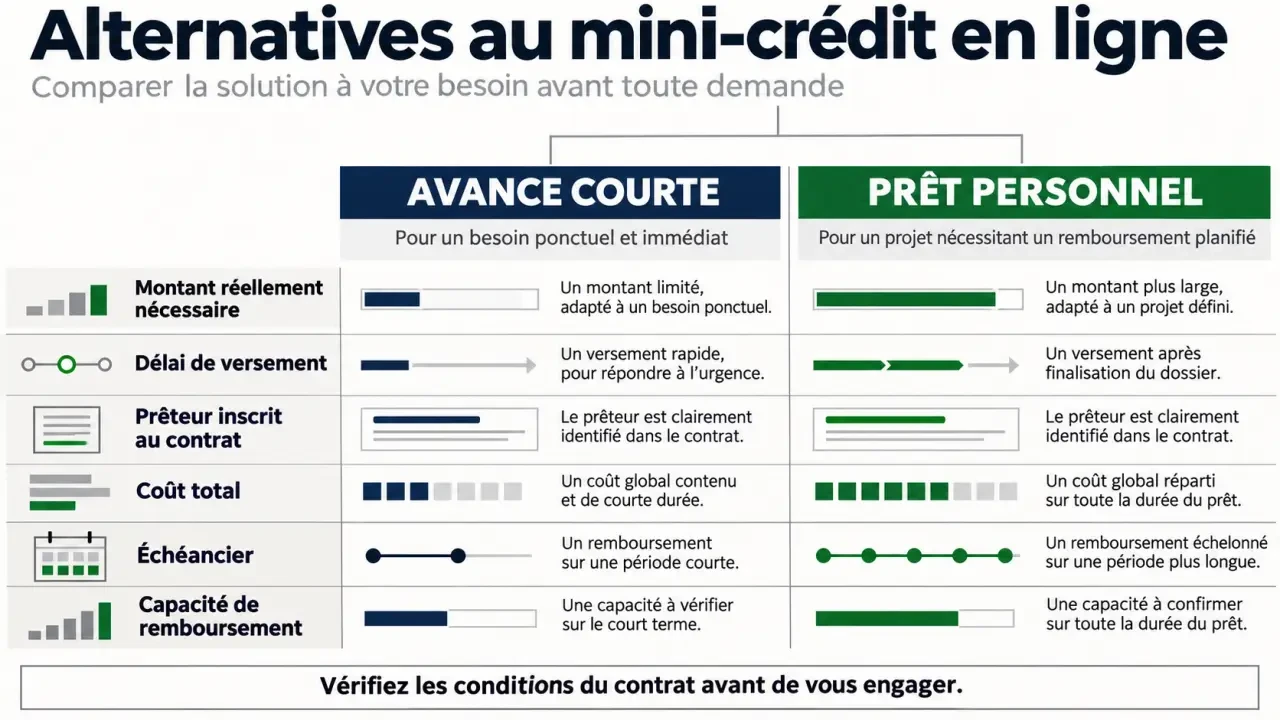
Pour trouver un site comme Finfrog, commencez par distinguer deux besoins : une petite avance pour passer un cap et un prêt personnel à rembourser sur une durée plus longue. Floa, les offres de financement accessibles via Lydia et Younited Credit font partie des pistes à examiner, mais leurs conditions ne sont pas interchangeables. Le bon choix dépend surtout du montant réellement nécessaire, de la date de versement et de votre capacité à rembourser.
Quelles alternatives à Finfrog regarder selon votre besoin ?
Une application bancaire, un intermédiaire et un organisme prêteur ne proposent pas nécessairement le même service. Certaines plateformes distribuent le crédit d’un partenaire ; d’autres présentent directement leur financement. Identifiez toujours le prêteur inscrit au contrat, plutôt que de vous fier uniquement au nom de l’application.
| Solution à examiner | Usage à comparer | Montant et délai à vérifier | Point de vigilance |
|---|---|---|---|
| Floa | Petit financement ou crédit selon l’offre | Plafond et versement propres au produit proposé | Coût total, option de rapidité et échéancier |
| Lydia et son partenaire prêteur | Petit prêt accessible depuis l’application, selon disponibilité | Offre décrite avec un plafond de 500 €, versement instantané ou minimum 7 jours selon la formule | Disponibilité effective et coût de chaque modalité |
| Younited Credit | Prêt personnel pour un besoin plus important ou plus durable | Montant et délai indiqués dans la proposition personnalisée | Ne pas confondre simulation et accord définitif |
| N26 | Crédit personnel selon le pays et l’éligibilité | Fourchette annoncée de 1 000 € à 50 000 €, à confirmer pour votre situation | Pas un équivalent direct d’une petite avance de trésorerie |
Les plafonds et parcours peuvent évoluer : les chiffres ci-dessus constituent des repères à confronter à l’offre effectivement affichée avant toute demande. Une solution mentionnée dans un ancien comparatif peut ne plus être accessible à votre profil ou dans votre pays.
Pour un besoin inférieur à 1 000 €, regardez d’abord les petits financements plutôt qu’un prêt personnel plus élevé. À l’inverse, financer une dépense importante par plusieurs mini-crédits complique le suivi et multiplie les échéances. Une mensualité apparemment faible ne suffit pas à rendre un emprunt adapté.
Versement rapide : distinguer la promesse du délai réel
Les mini-crédits peuvent porter sur des montants allant jusqu’à 1 000 €, avec un versement annoncé comme instantané ou sous 24 h selon les offres. Ces indications ne signifient pas que toute personne inscrite recevra automatiquement l’argent dans ce délai. L’étude du dossier, la signature et les conditions de déblocage restent déterminantes.
Trois étapes à ne pas confondre
Une réponse de principe indique seulement qu’une demande peut être examinée favorablement. L’acceptation définitive intervient après les vérifications requises. Le versement vient ensuite : son délai dépend du contrat, de l’éventuelle option choisie et du traitement bancaire. Pour une facture urgente, demandez à partir de quel événement le délai annoncé commence à courir.
Dans le cas d’une formule proposant un versement instantané ou un délai minimum de 7 jours, comme certaines offres décrites pour Lydia, la différence peut être décisive. Vérifiez toutefois que ces modalités figurent encore dans votre parcours et comparez leur coût avant de sélectionner la plus rapide.
« Sans justificatif » ne signifie pas sans contrôle
L’expression mini-crédit sans justificatif désigne souvent l’absence de justificatif d’utilisation : vous n’avez pas nécessairement à produire une facture expliquant votre achat. Elle ne dispense pas de vérifier votre identité et votre solvabilité. Selon le service, des informations sur vos revenus, vos charges ou vos mouvements bancaires peuvent être demandées.
Préparez une pièce d’identité valide, un compte bancaire à votre nom et les éléments réclamés dans le formulaire. Un dossier complet évite des échanges supplémentaires, mais ne garantit ni l’accord ni un virement immédiat.
Comparer le coût sans se laisser guider par la seule mensualité
Pour départager deux alternatives à Finfrog, comparez le même montant emprunté sur la même durée. Relevez le total à rembourser, les dates de prélèvement et les éventuels frais associés à une mise à disposition accélérée. Examinez également le TAEG lorsqu’il figure dans l’offre, sans négliger le coût en euros.
Vérifiez l’immatriculation officielle des intermédiaires financiers — Consultez le registre unique ORIAS pour vérifier les professionnels de l’assurance, de la banque et de la finance.
- Montant reçu : la somme effectivement disponible sur votre compte.
- Total dû : l’ensemble des remboursements et frais obligatoires.
- Services facultatifs : rapidité, abonnement ou assurance à examiner séparément.
- Incident de paiement : conséquences et frais prévus au contrat.
Exemple purement illustratif : pour 300 € reçus, trois échéances de 105 € représentent 315 € remboursés, soit 15 € de coût. Si une option express de 10 € s’ajoute séparément, le coût global atteint 25 €. Ce calcul simple permet de comparer deux parcours dont les frais ne sont pas présentés au même endroit.
Votre budget constitue le socle de la décision, pas le plafond que l’application accepte de vous prêter. Placez les futures échéances sur un calendrier, à côté du loyer, de l’énergie et des dépenses alimentaires. Un prélèvement juste avant le salaire peut créer un nouveau découvert, même si le remboursement paraît supportable sur le mois entier. La date compte donc autant que le montant.
Si vous devez déjà emprunter pour rembourser une autre avance, multiplier les demandes risque d’aggraver la difficulté. Un échange avec votre banque ou un accompagnement budgétaire est alors plus pertinent qu’une nouvelle recherche de prêt instantané.
Fiabilité et avis clients : les vérifications qui comptent
Les témoignages peuvent éclairer le fonctionnement d’un service, mais ils ne prédisent pas l’acceptation de votre dossier. Privilégiez les avis récents et précis : délai réellement constaté après validation, compréhension des frais, gestion d’un prélèvement et disponibilité du service client.
Une appréciation comme « inscription facile » renseigne peu sur le crédit lui-même. Un retour décrivant les étapes, le versement et le remboursement est plus utile. Vérifiez aussi que les commentaires concernent bien le produit recherché, et non un compte bancaire ou un autre service de la même marque.
- Contrôlez les mentions légales et l’identité exacte du prêteur ou de l’intermédiaire.
- Vérifiez, selon son statut, son inscription dans les registres officiels pertinents, notamment REGAFI ou ORIAS.
- Lisez les conditions avant de transmettre des documents sensibles ou de connecter votre compte.
- Méfiez-vous d’une acceptation garantie sans examen et des demandes de virement préalable pour « débloquer » les fonds.
Un logo connu ou un partenariat bancaire ne suffit pas à authentifier une page. Vérifiez l’adresse du site, les coordonnées et la cohérence des documents contractuels. N’envoyez jamais vos codes de connexion bancaire par courriel ou messagerie.
Choisir une solution adaptée avant de déposer sa demande
Pour une dépense ponctuelle avec une rentrée d’argent certaine, un petit financement peut être envisagé si son remboursement laisse une marge suffisante. Commencez néanmoins par demander un échéancier au créancier ou par comparer le coût d’une solution autorisée auprès de votre banque.
Si le crédit classique vous est difficilement accessible, le micro-crédit personnel accompagné répond à une logique différente du mini-crédit commercial. Il s’appuie sur un accompagnement et un projet étudié, notamment lié à l’insertion. Ce n’est pas une promesse d’argent immédiat, mais cette piste mérite d’être examinée avec une structure sociale.
- Fixez le montant indispensable, sans ajouter une réserve empruntée par défaut.
- Retenez deux offres réellement disponibles pour votre profil.
- Comparez le coût global et la date probable de réception.
- Vérifiez chaque échéance dans votre budget.
- Conservez la proposition et le contrat avant de confirmer.
Le meilleur site comme Finfrog n’est donc pas nécessairement celui qui affiche la réponse la plus rapide. C’est celui dont l’offre est vérifiable, le coût compréhensible et le remboursement compatible avec vos prochaines dépenses essentielles.