BoursoFirst est l’offre de banque privée lancée par BoursoBank pour une clientèle située entre deux univers : trop fortunée pour la banque de détail classique, mais pas assez pour accéder aux banques privées traditionnelles. Son principe est simple : proposer à distance des outils habituellement réservés aux patrimoines élevés, en échange d’un abonnement fixe. Voici ce que l’offre comprend, ses conditions d’accès et les points de vigilance à connaître avant de souscrire.
Qu’est-ce que BoursoFirst et à qui s’adresse cette offre ?
BoursoFirst se situe un niveau au-dessus des comptes classiques de BoursoBank, sans cibler les très grandes fortunes. L’offre vise les clients dits « mass affluent », c’est-à-dire des épargnants disposant d’un patrimoine financier significatif, de l’ordre de plusieurs centaines de milliers d’euros, mais pas des millions généralement demandés par les banques privées historiques.
Une offre pensée pour les clients « mass affluent »
Ce segment reste difficile à servir. La banque de détail propose peu de solutions adaptées à ce niveau d’actifs, tandis que la banque privée traditionnelle applique souvent des tickets d’entrée qui excluent une partie de ces clients. Sur les 7 millions de clients de Boursorama, environ 400 000 correspondraient à ce profil intermédiaire. Ce volume explique la création d’une offre dédiée plutôt que l’ajout de quelques services premium à un compte classique.
Le contexte : une digitalisation qui réduit les seuils d’accès
La baisse des coûts permise par le digital rend ce positionnement possible. Une banque privée traditionnelle s’appuie sur des conseillers dédiés, des rendez-vous physiques et une relation personnalisée. Cette organisation contribue à ses seuils d’entrée élevés. En limitant les échanges en présentiel et en centralisant les opérations dans un espace client, BoursoBank peut rendre certains produits accessibles à partir de montants plus faibles. En contrepartie, l’accompagnement est moins individualisé.
Les services clés : crédit lombard, produits structurés et plus
L’intérêt principal de BoursoFirst ne tient pas à un compte courant amélioré. Il réside surtout dans l’accès à des mécanismes financiers spécialisés, habituellement proposés aux clients disposant d’un patrimoine important.
Le crédit lombard, produit phare de l’offre
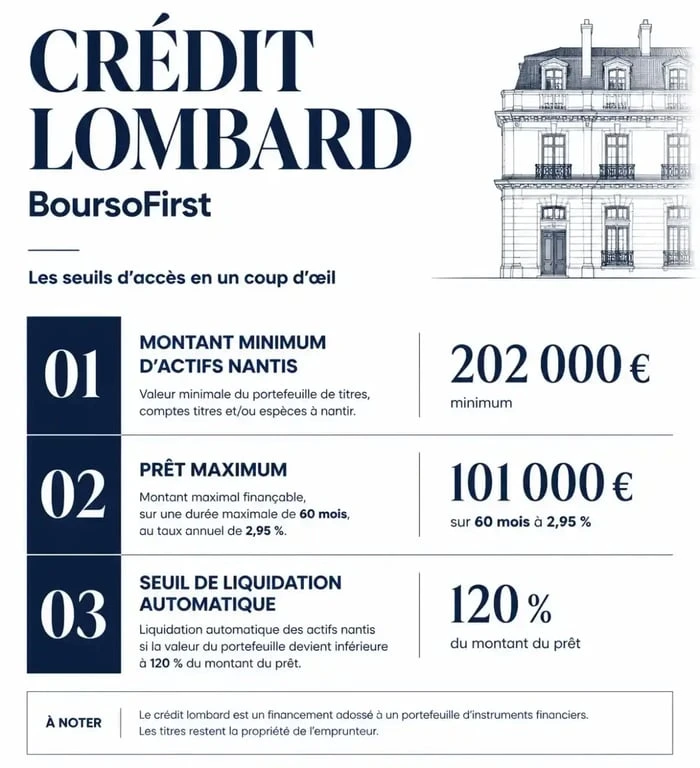
Le crédit lombard permet d’emprunter en donnant un portefeuille de titres en garantie, sans vendre les placements concernés. Chez BoursoFirst, l’accès démarre à partir de 202 000 € d’actifs nantis. Le montant emprunté peut atteindre 101 000 €, sur 60 mois, avec un taux de 2,95 %. Ce dispositif peut répondre à un besoin ponctuel de liquidités, par exemple pour un achat immobilier ou un projet personnel, sans réaliser les titres ni modifier une stratégie d’investissement de long terme.
Produits structurés, comptes à terme et assurance-vie
BoursoFirst donne aussi accès à des produits structurés sur mesure à partir de 100 000 €, à des comptes à terme mieux rémunérés que l’offre grand public, ainsi qu’à une assurance-vie luxembourgeoise et à des fonds de private equity. Ces solutions sont généralement proposées dans le cadre de la gestion de patrimoine. Ici, elles sont accessibles en autonomie depuis l’espace client. Leur présence dans l’offre ne dispense toutefois pas d’en comprendre les mécanismes, les frais et les risques.
Conditions d’accès, tarifs et fonctionnement
L’abonnement BoursoFirst coûte 29 € par mois. Ce tarif s’accompagne de plusieurs avantages sur les services de BoursoBank : les frais de courtage peuvent notamment être ramenés à 0,07 % sur un ordre à partir de 20 000 €. Les clients disposant d’au moins 1 000 000 € d’encours bénéficient aussi d’une remise de 0,3 % sur un crédit immobilier.
Seuils d’entrée : accessible, mais pas gratuit
Les produits les plus spécifiques, notamment le crédit lombard et les produits structurés, nécessitent un patrimoine compris autour de 100 000 à 200 000 €. Ce niveau reste inférieur à celui de nombreuses banques privées classiques, souvent situées au-delà du million d’euros. Il écarte toutefois les clients qui recherchent uniquement une carte premium ou des privilèges de voyage sans disposer d’un volume d’actifs suffisant.
Le nantissement et le risque de liquidation
Le fonctionnement du crédit lombard mérite une attention particulière. Les actifs nantis doivent conserver une valeur suffisante par rapport au montant emprunté. Si leur valeur liquidative descend sous 120 % du prêt, une liquidation automatique peut être déclenchée pour rembourser la banque. L’emprunteur peut alors ne pas disposer du temps nécessaire pour intervenir.
Dans la configuration présentée, une baisse d’environ 40 % du portefeuille nanti peut donc activer ce mécanisme. Le crédit permet d’obtenir des liquidités sans vendre ses titres, mais la garantie reste exposée aux variations de marché. La valeur des actifs doit être surveillée pendant toute la durée du prêt.
Cette mécanique distingue clairement BoursoFirst d’une relation classique avec une banque privée. Dans cette dernière, le client dispose généralement d’un conseiller qui connaît son historique et ses arbitrages. Avec BoursoFirst, l’accès est plus direct et la gestion plus standardisée, tandis que la sécurité du prêt dépend de la valeur liquidative constatée. L’offre répond donc à un besoin précis : utiliser rapidement un portefeuille comme garantie, sans bénéficier du même niveau de suivi personnalisé qu’en banque privée traditionnelle.
Avantages et limites : ce que disent les premiers avis
Les retours relayés sur les forums spécialisés et dans les communautés d’investisseurs font ressortir plusieurs points récurrents. Ils donnent une première indication sur l’expérience proposée, sans remplacer l’examen des conditions contractuelles.
Ce qui plaît aux premiers utilisateurs
La souscription entièrement digitale revient souvent parmi les points positifs. Les utilisateurs apprécient aussi le rapport entre les services proposés et le montant d’actifs demandé. La possibilité de mobiliser un crédit lombard sans rendez-vous physique est perçue comme pratique, tout comme l’appui d’une enseigne connue comme Boursorama ou BoursoBank. La gestion depuis l’espace client renforce cette impression de simplicité.
Ce qui interroge encore
Le principal reproche concerne le manque d’accompagnement humain personnalisé. Cette limite est cohérente avec le tarif fixe et le fonctionnement digital de l’offre, mais elle peut poser problème pour les clients qui souhaitent être guidés dans leurs arbitrages. Les retours attirent aussi l’attention sur la liquidation automatique du crédit lombard. Le mécanisme doit être compris avant toute souscription.
Les produits structurés sur mesure, disponibles dès 100 000 €, appellent la même prudence. Leur accessibilité ne signifie pas qu’ils conviennent à tous les profils. Ils restent complexes et doivent être étudiés au cas par cas, plutôt que souscrits uniquement parce qu’ils sont proposés dans une offre premium.
BoursoFirst face à la concurrence : plateformes en ligne et banque privée traditionnelle
Pour situer BoursoFirst, il faut le comparer aux deux catégories d’acteurs qui l’entourent : les banques privées traditionnelles d’un côté, et les plateformes de gestion de patrimoine en ligne comme Ramify ou Yomoni de l’autre.
| Critère | BoursoFirst | Banque privée traditionnelle | Plateformes en ligne, Ramify, Yomoni… |
|---|---|---|---|
| Seuil d’entrée | Dès 100 000 à 200 000 € | Souvent 1 000 000 € et plus | Généralement quelques milliers d’euros |
| Crédit lombard | Oui, dès 202 000 € nantis | Oui, avec accompagnement dédié | Rarement proposé |
| Accompagnement humain | Limité, fonctionnement autonome | Conseiller dédié | Variable selon l’offre |
| Coût d’accès | 29 €/mois | Frais de gestion élevés | Frais de gestion sur encours |
BoursoFirst ne cherche donc pas à reproduire toute la relation d’une banque privée. L’offre fournit certains outils patrimoniaux dans un cadre digital, avec un coût fixe et prévisible, mais sans le même suivi humain. Face aux plateformes en ligne, sa différence repose surtout sur l’accès au crédit lombard et aux produits structurés, deux solutions rarement proposées par les robo-advisors à ce niveau d’actifs.
Le choix dépend du besoin prioritaire. Un investisseur qui veut un conseiller disponible dans la durée trouvera davantage de réponses auprès d’une banque privée traditionnelle. Celui qui recherche une solution autonome pour obtenir des liquidités ou diversifier ses placements peut s’intéresser à BoursoFirst. Les plateformes comme Ramify ou Yomoni répondent plutôt à une logique de gestion en ligne orientée vers l’investissement, avec des frais prélevés sur les encours.