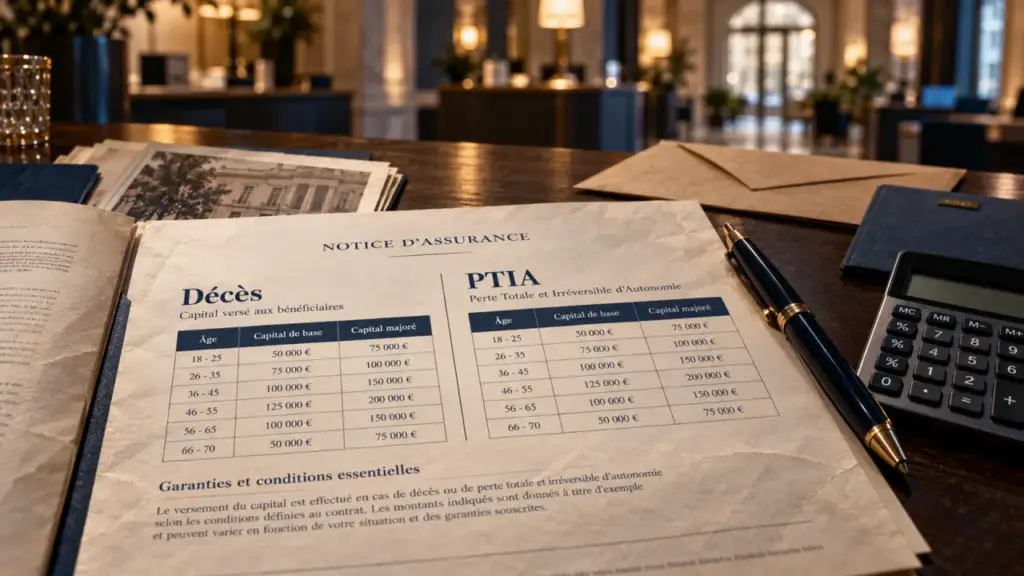
L’assurance décès LCL peut répondre à un besoin de protection financière des proches, mais son intérêt dépend du capital choisi, du coût dans la durée et de l’âge auquel les garanties prennent fin. Les avis clients constituent un signal utile, sans suffire à juger ce contrat. Avant de signer, il faut surtout distinguer la couverture décès, la protection en cas de perte d’autonomie et les conditions concrètes de versement.
Notre avis : une protection à considérer, sans se fier à la seule réputation de LCL
Le contrat Capital Décès distribué par LCL présente des atouts : plusieurs niveaux de capital, une couverture pouvant être renforcée en cas d’accident et un accompagnement en agence. Il mérite d’être étudié si vous souhaitez protéger un conjoint, des enfants ou une personne financièrement dépendante de vous. En revanche, la présence d’un conseiller habituel ne remplace pas la comparaison des garanties et du prix.
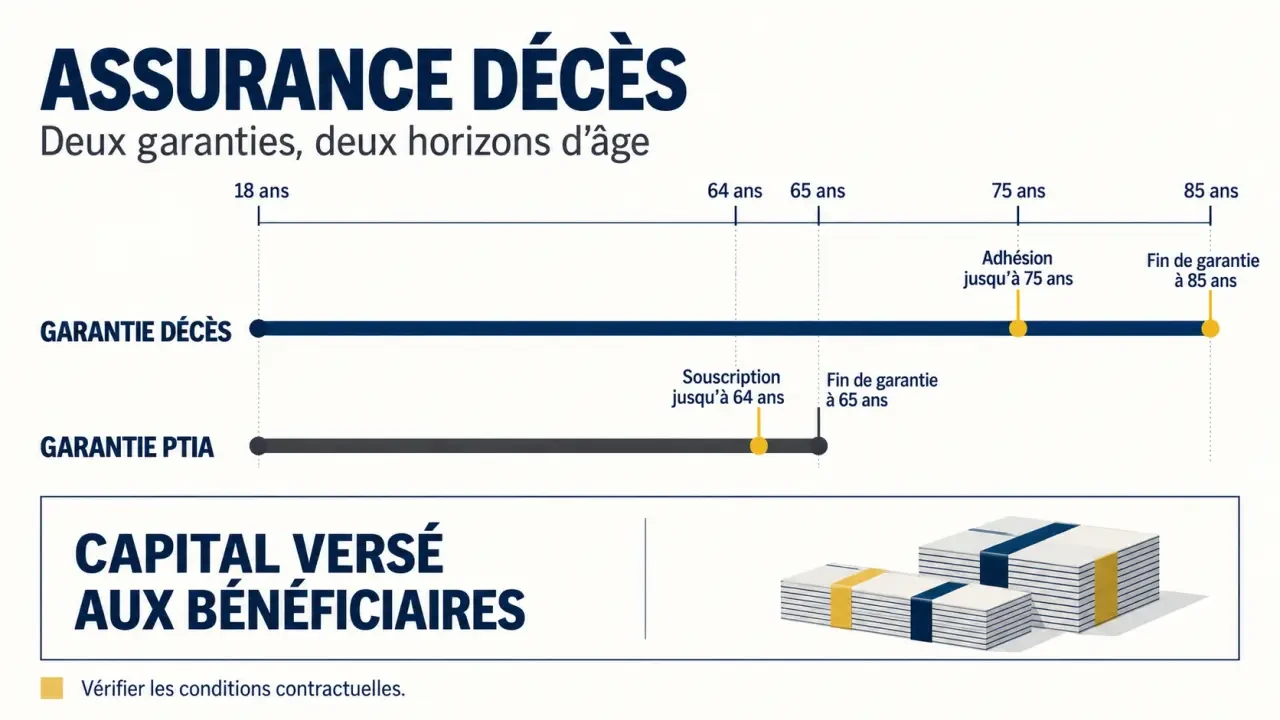
Son principal point de vigilance concerne les limites d’âge, différentes pour le décès et la perte totale et irréversible d’autonomie, ou PTIA. Autre élément décisif : les formalités médicales peuvent influencer les conditions d’acceptation. Un capital élevé ne rend donc pas automatiquement une offre plus protectrice si les exclusions ou la durée de couverture correspondent mal à votre situation.
Ce que la note des clients permet réellement de conclure
Une note moyenne de 1,6/5 sur 127 avis est mentionnée pour LCL sur une page d’avis consacrée à l’assureur. Ce résultat appelle à la vigilance, mais il ne constitue pas une note propre au contrat Capital Décès. Il peut concerner plusieurs produits, et son périmètre comme sa date de consultation doivent être vérifiés avant toute interprétation.
Pour vous forger une opinion, privilégiez les témoignages précisant le contrat concerné, la nature de la demande et son issue. Un commentaire sur l’accueil en agence n’évalue pas la même chose qu’un retour sur le règlement d’un capital. Faute de témoignages spécifiques suffisamment documentés, il serait trompeur d’affirmer que les bénéficiaires sont globalement satisfaits ou insatisfaits de cette assurance décès.
Capital et garanties : regarder les montants, mais aussi leur durée
L’assurance décès prévoit le versement d’un capital aux bénéficiaires désignés lorsque le décès entre dans les conditions du contrat. Elle ne doit pas être confondue avec une assurance obsèques, destinée au financement des funérailles, ni avec une assurance-vie d’épargne. Les cotisations financent une protection : elles ne constituent pas une cagnotte récupérable à volonté.
| Élément | Caractéristiques à examiner |
|---|---|
| Adhésion pour le décès | De 18 à 75 ans, sous réserve d’acceptation |
| Fin de garantie décès | À 85 ans |
| PTIA | Souscription jusqu’à 64 ans et fin de garantie à 65 ans |
| Capital garanti | De 30 000 à 120 000 €, jusqu’à 6 000 000 € en formule Prestige |
| Majoration accidentelle | Capital doublé en cas d’accident, triplé en cas d’accident de la circulation, selon les conditions contractuelles |
| Assistance optionnelle | Proposée pour 1 €/an, avec prestations et limites à vérifier |
Ces caractéristiques doivent être confirmées dans la notice correspondant à l’offre proposée. Vérifiez notamment les conditions d’accès à la formule Prestige et l’application des majorations. Le capital triplé ne doit pas servir de référence pour évaluer la protection de base : il dépend d’un événement précis.
La PTIA ne couvre pas toute perte d’autonomie
La PTIA correspond à une situation grave répondant à une définition contractuelle. Une incapacité de travail, une invalidité ou une dépendance ne déclenchent pas nécessairement cette garantie. Demandez quels critères médicaux doivent être réunis, qui reçoit la prestation et quels justificatifs sont exigés. La cessation à 65 ans mérite une attention particulière si vous cherchez une protection au-delà de cet âge.
L’assistance peut compléter le capital par un soutien administratif ou familial, notamment de la garde d’enfants ou une aide à domicile selon les prestations prévues. À 1 €/an, son prix paraît limité, mais son utilité dépend des plafonds, des circonstances d’intervention et des bénéficiaires couverts.
Tarifs : comparer le coût réel plutôt qu’une mensualité attractive
Il n’existe pas de tarif unique pertinent pour tous les assurés. La cotisation dépend notamment de l’âge, de l’état de santé et du capital choisi. Sans devis personnalisé, annoncer un prix mensuel pour l’assurance décès LCL donnerait une impression de précision injustifiée. Demandez également si la cotisation évolue avec l’âge ou selon d’autres dispositions contractuelles.
Pour déterminer le capital, partez des dépenses que vos proches devraient continuer à assumer : logement, charges courantes, études des enfants et dettes non couvertes ailleurs. Déduisez ensuite les ressources mobilisables, comme l’épargne disponible et les garanties de prévoyance professionnelle. Vérifiez aussi votre assurance emprunteur pour éviter de compter deux fois un même besoin.
Considérez le capital décès comme une amorce de réorganisation familiale, et non comme une somme abstraite. Listez les décisions qui pourraient suivre une disparition : réduire son activité, financer un déménagement ou payer une garde supplémentaire. Ce « budget de transition » révèle des besoins souvent oubliés lorsqu’on raisonne uniquement en frais funéraires ou en revenus annuels.
Une comparaison utile avec les autres assureurs
Sollicitez des devis auprès d’autres bancassureurs, assureurs ou mutuelles avec le même capital et les mêmes garanties. Sans propositions chiffrées comparables, aucun classement sérieux ne permet d’affirmer que LCL est moins cher ou plus protecteur que ses concurrents.
- Comparez les cotisations initiales et leur évolution prévue.
- Contrôlez les âges de fin de couverture décès et PTIA séparément.
- Examinez les exclusions, les éventuels délais de carence et les restrictions médicales.
- Vérifiez les possibilités de modification du capital et les formalités associées.
Souscrire, obtenir le capital ou résilier : les démarches à sécuriser
La souscription implique des formalités médicales et suppose la détention d’un compte LCL. Faites confirmer les conditions d’éligibilité auprès du conseiller. Répondez précisément au questionnaire de santé : une déclaration inexacte peut avoir des conséquences sur la garantie. Avant de signer, conservez le devis, la notice, les exclusions et la date exacte de prise d’effet.
Préparer le versement aux bénéficiaires
Le capital est annoncé comme versé en une fois sous 30 jours maximum. Ce délai ne doit pas être compris comme courant automatiquement dès le décès : faites préciser son point de départ et les pièces nécessaires au traitement du dossier. Une clause bénéficiaire claire et des coordonnées actualisées facilitent les démarches, sans supprimer les vérifications de l’assureur.
Informez une personne de confiance de l’existence du contrat et de l’endroit où retrouver ses références. Après une séparation, une naissance ou un décès dans la famille, relisez la clause bénéficiaire. Pour modifier le capital ou les options, demandez si un avenant, une nouvelle tarification ou des formalités médicales sont nécessaires.
Renoncer ou résilier sans laisser passer les délais
Un délai de renonciation de 30 jours est prévu après la souscription ; vérifiez dans les documents contractuels son point de départ et les modalités d’exercice. La résiliation est possible à l’échéance annuelle avec un préavis de 2 mois. Adressez votre demande par un moyen admis par le contrat et gardez une preuve de réception.
Notre avis final : l’assurance décès LCL mérite un devis si ses capitaux et ses limites d’âge correspondent à votre besoin. La décision doit toutefois reposer sur la notice et une comparaison personnalisée, pas sur une note générale ni sur le seul capital majoré en cas d’accident. Si vous remplacez une couverture existante, attendez l’acceptation définitive de la nouvelle avant de résilier l’ancienne.